Sufrir un accidente con un conductor sin seguro en México puede provocar dificultades económicas y administrativas. Además de los daños del vehículo, pueden surgir gastos médicos, desacuerdos sobre responsabilidad y preguntas sobre quién debe pagar las reparaciones.
En 2026, la falta de cobertura vehicular continúa siendo una preocupación para conductores y autoridades. Aunque existen obligaciones de contar con seguro de responsabilidad civil en determinadas vías, no todos los automovilistas circulan con una póliza vigente.
Cuando ocurre una colisión, la ausencia de seguro del otro conductor no significa automáticamente que la víctima pierda sus derechos. Sin embargo, obtener una reparación económica puede requerir más documentación y seguimiento.
También debe aclararse que cada póliza es diferente. Algunas ofrecen protección frente a determinados daños ocasionados por terceros, mientras que otras solamente cubren responsabilidades específicas.
Esta guía explica cómo actuar después de un choque, qué pruebas conservar y cómo revisar las opciones disponibles cuando el otro conductor no está asegurado.
Conductor Sin Seguro en México: Qué Hacer Inmediatamente Después del Accidente
Los primeros minutos después de una colisión deben concentrarse en la seguridad personal. Antes de revisar los daños materiales, comprueba si existen personas lesionadas y si la ubicación representa un peligro para otros usuarios de la vía.
Cuando hay lesiones, fuego, derrames peligrosos o una situación de emergencia, solicita ayuda mediante el 911.
Si es posible y seguro, ubícate fuera de los carriles activos. Evita permanecer entre vehículos dañados o discutir mientras el tráfico continúa circulando.
Las autoridades y el personal de emergencia deben intervenir cuando las circunstancias lo requieran.
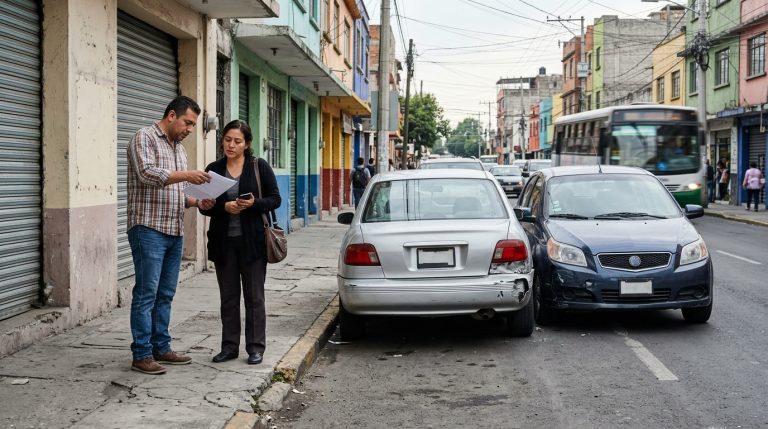
Una vez controlada la situación, comienza a reunir información básica. Registra la ubicación, la hora, las placas y los datos disponibles de las personas involucradas.
Cómo Actuar Cuando el Otro Conductor No Tiene Póliza Vigente
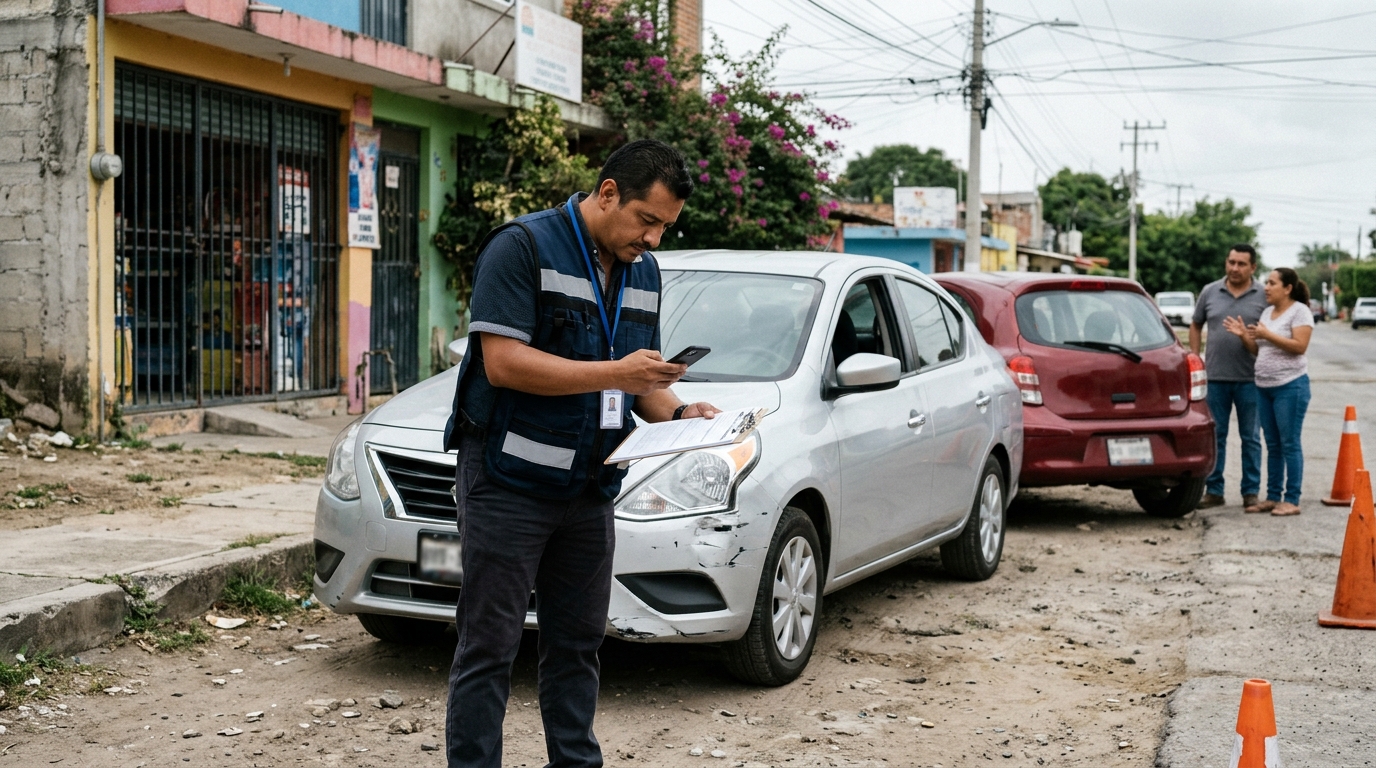
Es posible que el conductor responsable informe inmediatamente que no cuenta con seguro. En otros casos, puede presentar una póliza vencida o desconocer si su cobertura todavía está activa.
No conviene asumir que una tarjeta de seguro demuestra por sí sola la existencia de cobertura vigente.
La aseguradora correspondiente debe verificar las condiciones de contratación, el período de vigencia y las circunstancias del incidente.
Si tienes una póliza propia, comunícate con tu compañía y proporciona información precisa del accidente.
Pregunta qué servicios están disponibles, si enviarán un ajustador y cuál es el procedimiento para reportar los daños.
También conviene solicitar un número de folio y conservar los datos de la persona que atiende el reporte.
Evita ofrecer declaraciones inexactas, ocultar información o aceptar responsabilidades que todavía no han sido determinadas.
Para conocer el procedimiento inicial, consulta nuestra guía sobre qué hacer después de un accidente vial en México.
Por Qué No Conviene Aceptar Dinero en Efectivo Inmediatamente
Después de un choque, el otro conductor podría ofrecer dinero para resolver la situación sin intervención de aseguradoras o autoridades.
Aunque una solución directa puede parecer rápida, es importante conocer los daños reales antes de aceptar cualquier acuerdo.
Por ejemplo, un golpe aparentemente pequeño podría afectar sensores, soportes internos o componentes que requieren una revisión mecánica.
Además, algunas lesiones aparecen horas después del accidente. Aceptar un pago acompañado de una renuncia general podría generar controversias posteriores.
Antes de firmar un documento, revisa cuidadosamente sus términos. Si tienes dudas, solicita orientación profesional adecuada.
Un acuerdo debe reflejar información completa, no únicamente una estimación improvisada en el lugar.
En situaciones donde existan lesiones, desacuerdos o posibles responsabilidades importantes, conviene evitar negociaciones apresuradas.
Qué Dice la Ley Sobre el Seguro Obligatorio de Responsabilidad Civil
En México, el artículo 63 Bis de la Ley de Caminos, Puentes y Autotransporte Federal establece obligaciones relacionadas con el seguro de responsabilidad civil para vehículos que circulan por vías, caminos y puentes federales.
Este tipo de seguro busca ofrecer protección frente a determinados daños ocasionados a terceras personas o sus bienes.
Sin embargo, los requisitos específicos para circular en calles locales pueden variar según la entidad federativa y sus disposiciones de tránsito.
También es importante distinguir entre una póliza de responsabilidad civil y un seguro con coberturas adicionales.
La protección básica generalmente está dirigida a daños causados a terceros. No debe confundirse con una cobertura que necesariamente pagará las reparaciones del propio vehículo asegurado.
La Comisión Nacional para la Protección y Defensa de los Usuarios de Servicios Financieros, conocida como CONDUSEF, recomienda revisar las condiciones y exclusiones antes de contratar.
Consulta la información oficial de CONDUSEF sobre el seguro obligatorio.
Qué Sucede si Ninguno de los Conductores Tiene Seguro
Cuando ninguno de los involucrados cuenta con cobertura, la situación puede requerir una solución directa o la intervención de las autoridades competentes.
La responsabilidad no se determina simplemente por identificar quién tiene o no tiene seguro.
Es necesario evaluar las maniobras realizadas, las normas de tránsito aplicables y las pruebas disponibles.
La persona que resulte responsable podría tener obligaciones de reparación conforme a la legislación aplicable.
Sin embargo, demostrar el daño y obtener un pago son cuestiones diferentes.
Cuando existe desacuerdo, pueden ser necesarios procedimientos administrativos, mecanismos de solución de controversias o acciones legales, según el lugar y las circunstancias.
Por esta razón, conviene conservar información suficiente desde el principio y evitar compromisos verbales difíciles de verificar.

Cómo Reclamar los Daños Cuando el Responsable No Tiene Seguro
La posibilidad de obtener una compensación depende de diversos factores. Entre ellos se encuentran la responsabilidad por el accidente, la existencia de coberturas propias y las pruebas sobre los daños.
Si tu vehículo está asegurado, revisa si la póliza incluye daños materiales, gastos médicos, defensa jurídica u otros beneficios relevantes.
Una cobertura amplia puede ofrecer servicios que no están incluidos en una póliza básica de responsabilidad civil.
También existen productos que contemplan determinadas condiciones especiales relacionadas con terceros no asegurados. Sin embargo, esas protecciones no son universales.
Por eso, es fundamental leer la carátula, las condiciones generales, los deducibles y las exclusiones.
La respuesta definitiva debe basarse en el contrato real y no en lo que generalmente ofrece una compañía.
Qué Pruebas Necesitas para Documentar el Choque
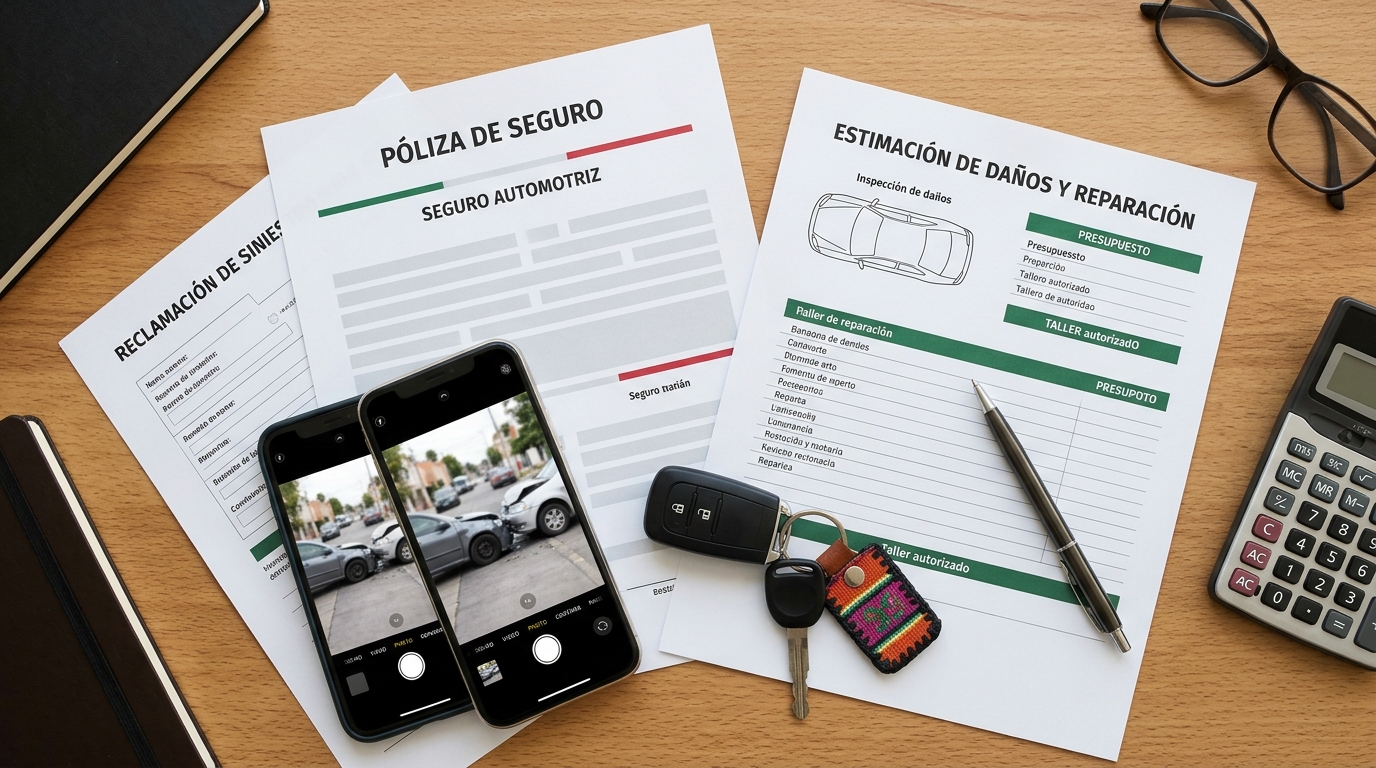
Las fotografías son especialmente útiles para registrar la escena. Cuando resulte seguro, documenta los daños, la posición de los vehículos y las características de la vía.
También pueden ser relevantes las señales de tránsito, semáforos, marcas de frenado y condiciones de iluminación.
Si existen testigos, solicita sus datos de contacto. Sus declaraciones podrían ayudar a aclarar las maniobras realizadas.
Las cámaras de seguridad y de tablero también pueden aportar información importante.
Sin embargo, algunos sistemas eliminan grabaciones automáticamente. Por ello, conviene identificar posibles fuentes de video lo antes posible.
Conserva los archivos originales y evita editarlos antes de realizar copias.
Si intervinieron autoridades, solicita información sobre el reporte elaborado y el procedimiento para obtener una copia.
También es útil conservar el número de folio del seguro, los presupuestos de reparación y las comunicaciones con el ajustador.
Para ampliar este proceso, visita nuestra guía sobre cómo guardar videos y evidencia digital después de un choque.
Documentos Que Conviene Organizar en un Expediente
Un expediente organizado puede facilitar el seguimiento ante la aseguradora o cualquier autoridad competente.
Incluye copias de la póliza, identificación del vehículo, fotografías, informes y presupuestos disponibles.
Si hubo lesiones, conserva los documentos médicos y comprobantes de gastos relacionados con el accidente.
También registra las llamadas importantes. Anota la fecha, el nombre de la persona que atendió y las indicaciones recibidas.
Cuando exista una respuesta relevante, solicita confirmación por escrito.
Si recibes una propuesta de pago, revisa qué conceptos cubre y si existen condiciones adicionales.
No deseches piezas dañadas ni autorices reparaciones que puedan afectar la evaluación del siniestro sin conocer las instrucciones de la aseguradora, salvo cuando exista una necesidad inmediata de seguridad.
El objetivo es facilitar una revisión verificable de los hechos y evitar que la información importante se pierda.
Qué Hacer si la Aseguradora Rechaza una Cobertura
Cuando una aseguradora informa que determinado daño no está cubierto, conviene solicitar una explicación clara y por escrito.
La respuesta debe permitir identificar las condiciones contractuales o las circunstancias utilizadas para tomar la decisión.
Después, revisa la póliza y compara la explicación con las coberturas realmente contratadas.
Es importante distinguir entre una exclusión válida, un documento pendiente y un desacuerdo sobre la responsabilidad.
Cuando no estás de acuerdo con la respuesta, puedes acudir a los canales de atención de la institución y consultar los mecanismos disponibles ante CONDUSEF.
Esta autoridad ofrece información y procedimientos relacionados con controversias entre usuarios e instituciones financieras.
Sin embargo, su intervención no significa que todas las reclamaciones terminen con un pago favorable.
Las posibilidades dependen del contrato, las pruebas y la naturaleza de la controversia.
Para obtener orientación general sobre seguros, consulta también nuestra sección de guías de seguros, accidentes y trámites en México.

Cómo Evitar Problemas Antes de un Futuro Accidente
Una forma de reducir las consecuencias económicas de un choque consiste en revisar la póliza antes de necesitarla.
Comprueba su vigencia, los datos del vehículo, las coberturas contratadas y los límites de protección.
También conviene conocer el monto del deducible y las situaciones en las que corresponde pagarlo.
Verifica si tu seguro contempla asistencia vial, gastos médicos de ocupantes y daños materiales propios.
Si utilizas el automóvil para una actividad comercial o mediante una plataforma, pregunta si ese uso requiere condiciones particulares.
Guarda los teléfonos oficiales de atención de siniestros y mantén una copia accesible de la póliza.
También es recomendable conocer el procedimiento de reporte para evitar improvisaciones durante una emergencia.
Si el vehículo sufrió daños por condiciones ambientales, revisa nuestra guía sobre autos dañados por inundaciones y cobertura de seguros.
Finalmente, recuerda que conducir con precaución no garantiza que todos los demás usuarios de la vía actúen correctamente.
La prevención incluye mantener el vehículo en buenas condiciones, respetar los límites de velocidad y conservar una distancia apropiada.
También puede ser útil contar con una cámara de tablero, siempre que su utilización respete las reglas correspondientes.
Un conductor sin seguro en México puede complicar el proceso después de un choque, pero la falta de póliza no determina automáticamente quién debe responder.
La seguridad inmediata, la documentación y la revisión de las coberturas son pasos fundamentales.
Cuando existen lesiones, daños importantes o desacuerdos, buscar orientación profesional puede ayudar a comprender los procedimientos disponibles.
Conservar pruebas y actuar de manera organizada permite reducir errores que podrían afectar el seguimiento del incidente.
Este artículo ofrece información general y no sustituye la atención de emergencia, las condiciones de una póliza ni el asesoramiento profesional individualizado.